



 人民网+
 中国共产党新闻网
 领导留言板
 强国论坛
 人民视频
【四川建圈强链观察笔记】
不做面包做面粉——遂宁锂电建圈强链的另一本账
 订阅已订阅已收藏
 收藏
 小字号
1992年,射洪涪江边一片荒滩上,国营射洪锂盐厂打下第一根基桩。那是当时全国仅有的三家锂盐厂之一。谁也没想到,三十年后,“遂宁锂电之都”的名片,是从这一锅锂盐里熬出来的。
今天外界谈起锂电之城,眼睛往往盯着整车和电池包:谁家装机量高、谁家拿了新势力订单。号称“锂电之都”的遂宁,也被反复问到同一个问题——锂电产业何时能延伸到整车和动力电池,让锂电产业在遂宁做到闭环?
做好“面粉”的聪明之处
答案写在产业链的剖面图里。
遂宁的锂电布局,重心一直压在最上游:天齐锂业、盛新锂业布局的锂资源约占全球11%;全市基础锂盐年产能8万吨、产量占全国约7%;磷酸铁锂年产能数十万吨级,2025年产量占全国约14%,是全国最大的磷酸铁锂生产基地。
换句话说,遂宁手里攥着的,是整条锂电链里最像“面粉”的那一段。
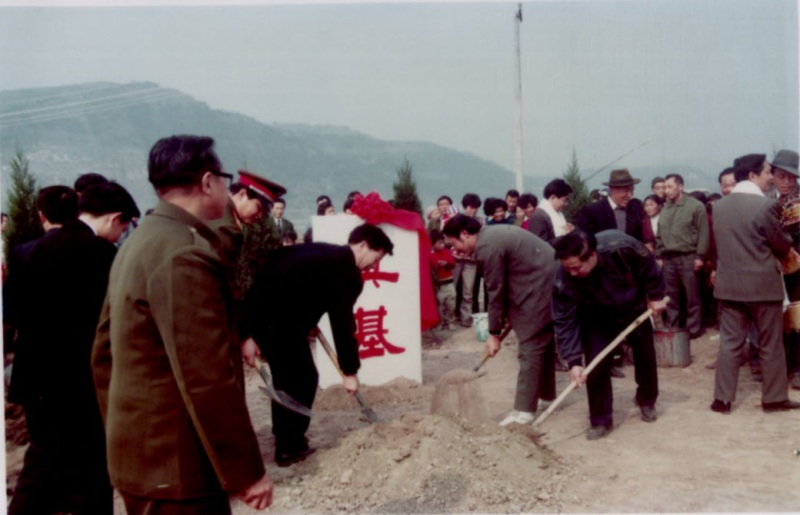
1992年,国营射洪锂盐厂成立,这也成为今年遂宁锂电之都的起点。天齐锂业供图
把镜头拉到天齐锂业安居基地中控室:产线平稳时,3个人管一整条线,113人的团队守着年产2万吨级产能。大屏上常年跳着一个数字——30ppb。这是碳酸锂里磁性异物的含量,国标限值是300ppb。天齐从2007年就自建拦截系统,把“国标”当起跑线而不是天花板。有人曾用一个比方:相当于10亿粒大米里只允许混进30粒沙子,那根可能戳穿隔膜的“针”,被提前拔掉了。
同一组镜头里还有隔墙配套的真实账本。天齐成品库大门正对四川裕能原料库,一罐锂盐出厂不上高速,厂门对厂门倒罐,一年省下物流成本200多万元;再往下,裕能粉料直供在建的四川相源圆柱电池项目,从锂盐到电芯20多道工序一天跑完。四川台“行走双圈”栏目复盘:2026年1—8月,光天齐安居这一座厂,产值就冲到29.66亿元、同比增33.48%,在行业周期波动中依然保持满产运行——上游“面粉端”的韧性,不是PPT上的话术,是企业台账里的真数。
正是这样的布局,是让一座不产锂矿的内陆城市,在整条锂电长链里拿到了“别人绕不开”的位置。不管下游是三元还是铁锂,是液态还是固态,只要电池还在造,就得来遂宁买“面粉”。隔墙配套进一步把这种确定性变成了护城河——不是招商文案抄来的,是十几年聚链才垒出来的壁垒。
更关键的是,上游的工艺偏执还能转化为下一代电池的门票。富临新能源死磕草酸亚铁路线七年,把高压实磷酸铁锂打进宁德时代供应链;天齐又提前跑通50吨硫化锂中试线,这是硫化物固态电解质的核心前驱体,样品已送20多家下游企业验证。
下游还在争论全固态哪年量产,上游的面粉配方已经备好了。再加上西南唯一的碳酸锂期货交割库、西部首个国家锂电质检中心,遂宁上游集群做大了之后,城市本身变成了行业基础设施,有了定价和标准的溢出权。
固守上游的硬币两面
但上游占优只是硬币的一面。在另一面,是利润被两头挤压。
锂价从高位崩落之后,上游毛利大幅收缩,而锂盐、正极材料项目普遍具有重资产、长周期的特点,盈利能力也受到行业周期波动的影响。在遂宁锂电产业的布局中,电池材料环节占锂电产值八成以上,这种“前端过重”的结构,让整座城市对资源周期高度敏感。
研发和销售“两头在外”同样是老问题。富临新能源射洪基地80%客户在省外;蜀矿环锂把退役电池里的有价金属炼回去,但部分前驱体还要拉回沿海加工——遂宁赚的还是制造环节,税收和高端岗位留在了这个链条之外。
与此同时,上游技术的迭代,也对企业的长期战略定力提出了更高要求:天齐眉山50吨硫化锂中试线于2025年动工,但全固态电池真正放量预计要到2027—2030年。在此期间,企业既需要保持前沿技术的持续投入,也需要应对现有锂盐产能面临的行业周期波动
遂宁作为“128公里”的城市发展天花板同样真实——遂宁到成都、重庆各约128公里,能接双城配套订单,但也永远面临虹吸:高端人才、总部功能、融资活动优先流向双核,遂宁长期扮演“产业躯干”而不是“大脑”。
没拿到最肥的肉,但避开了最卷的浪
如何看待目前遂宁的锂电产业布局?遂宁确实没有吃到锂电最赚钱的部分,但也做好了最大的风险规避。
仔细看遂宁锂电产业的布局,不是没有落子下游。蜂巢能源遂宁基地规划20GWh电芯、四川江淮做新能源轻卡、相源圆柱电池项目在建,但比起宜宾、常州的整车和声量,遂宁的终端存在感确实弱一截。
但换一本账算,这未必是坏事。锂电下游的痛点是迭代快、毛利薄、订单靠补贴和车型周期。一款车卖不动,一条Pack线就可能闲置。上游材料则不同:每一次技术切换——从液态到固态、从铁锂到钠电、从乘用车到储能——都要重新买锂盐、买正极、买电解液。遂宁不押某一款车爆不爆,只押“只要电池还在造,电池材料就是稳稳拿在手里。”
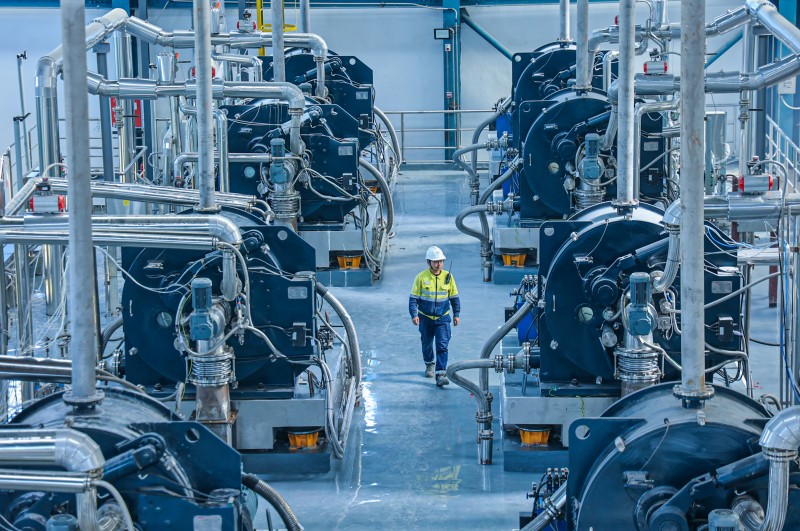
天气锂业在遂宁安居的新厂,已经在智能化上实现了大跨越。天齐锂业供图
建圈强链不是摊大饼。遂宁的补链动作很有分寸:缺什么补什么,但补的是“让上游更强”的链节,不是为闭环而闭环。
2026年10月23日,同一天,安居区四川惠强新材湿法隔膜项目、船山区鹏程无限新型储能电池项目同时启动。惠强总投资20亿元、8条湿法线+30条涂覆线、年设计湿法基膜约28亿平方米,是遂宁锂电主材最后一块拼图。
这是遂宁锂电“四大主材”里最后一块本地化拼图。隔膜补上后,遂宁的“锂盐—正极—隔膜—电芯”圈层才真正闭合。
另一边,蜀矿环锂10万吨废旧电池回收项目在射洪推进,这是四川首个全流程锂电池综合利用项目。回收的本质,是把退役电池里的锂重新炼回遂宁的锂盐炉里——上游优势由此再延长一个周期。
至于整车和品牌端,遂宁的选择是“借圈”而不是“抢旗”。到成都、重庆各约128公里,成渝要造车,遂宁就做隔墙配套仓;成渝要上储能,遂宁就供锂盐和正极。2025年遂宁制造业约56%的产品供给成渝市场,锂电每年给双城配套接近200亿元。不抢整车的风头,但整车离不开它的原料。
稳坐钓鱼台,坐的是上游那把椅子
回到开头的问题:遂宁没拿到锂电利润最厚的终端,算不算遗憾?从建圈强链五年实践看,这更像是一次清醒的取舍。上游材料有资源壁垒、有化工准入壁垒、有十几年工艺数据壁垒,后来者想复制一个射洪锂电化工园区并不容易。下游终端有品牌壁垒、有渠道壁垒、有补贴周期壁垒,遂宁如果硬冲,大概率是在别人主场打消耗战。
所以遂宁把筹码继续压在上游:天齐往硫化锂和固态电解质走,富临往第五代高压实正极走,裕能往超大产能走,惠强把隔膜补进来,蜀矿环锂把回收接上。圈还是那个圈,但圆心始终是“锂”这一个字。
涪江不语,锂盐生烟。一座不产锂矿的城市,用三十年证明了一件事——在新能源这条长链里,握住最上游的那一把面粉,比追着每一炉面包跑要稳得多。这也许是一个三线城市发展产业最优的选择。
分享让更多人看到 
 人民日报
 人民网+
 手机人民网
 领导留言板
 人民视频
 人民智作
人民日报社概况 | 关于人民网 | 报社招聘 | 招聘英才 | 广告服务 | 合作加盟 | 供稿服务 | 数据服务 | 网站声明 | 网站律师 | 信息保护 | 联系我们
人民日报违法和不良信息举报电话:010-65363263 举报邮箱:jubao@people.cn
人民网服务邮箱:kf@people.cn 违法和不良信息举报电话:010-65363636 举报邮箱:rmwjubao@people.cn
互联网新闻信息服务许可证10120170001 | 增值电信业务经营许可证B1-20060139 | 广播电视节目制作经营许可证(广媒)字第172号
信息网络传播视听节目许可证0104065 | 网络文化经营许可证 京网文[2020]5494-1075号 | 网络出版服务许可证(京)字121号 | 京ICP证000006号 | 京公网安备11000002000008号
人 民 网 股 份 有 限 公 司 版 权 所 有 ,未 经 书 面 授 权 禁 止 使 用
Copyright © 1997-2026 by www.people.com.cn. all rights reserved
-
评论

-
关注
微信微博快手
 第一时间为您推送权威资讯
 报道全球 传播中国
 关注人民网,传播正能量
