



 人民網+
 中國共產黨新聞網
 領導留言板
 強國論壇
 人民視頻
【四川建圈強鏈觀察筆記】
不做面包做面粉——遂寧鋰電建圈強鏈的另一本賬
 訂閱已訂閱已收藏
 收藏
 小字號
1992年,射洪涪江邊一片荒灘上,國營射洪鋰鹽廠打下第一根基樁。那是當時全國僅有的三家鋰鹽廠之一。誰也沒想到,三十年后,“遂寧鋰電之都”的名片,是從這一鍋鋰鹽裡熬出來的。
今天外界談起鋰電之城,眼睛往往盯著整車和電池包:誰家裝機量高、誰家拿了新勢力訂單。號稱“鋰電之都”的遂寧,也被反復問到同一個問題——鋰電產業何時能延伸到整車和動力電池,讓鋰電產業在遂寧做到閉環?
做好“面粉”的聰明之處
答案寫在產業鏈的剖面圖裡。
遂寧的鋰電布局,重心一直壓在最上游:天齊鋰業、盛新鋰業布局的鋰資源約佔全球11%﹔全市基礎鋰鹽年產能8萬噸、產量佔全國約7%﹔磷酸鐵鋰年產能數十萬噸級,2025年產量佔全國約14%,是全國最大的磷酸鐵鋰生產基地。
換句話說,遂寧手裡攥著的,是整條鋰電鏈裡最像“面粉”的那一段。
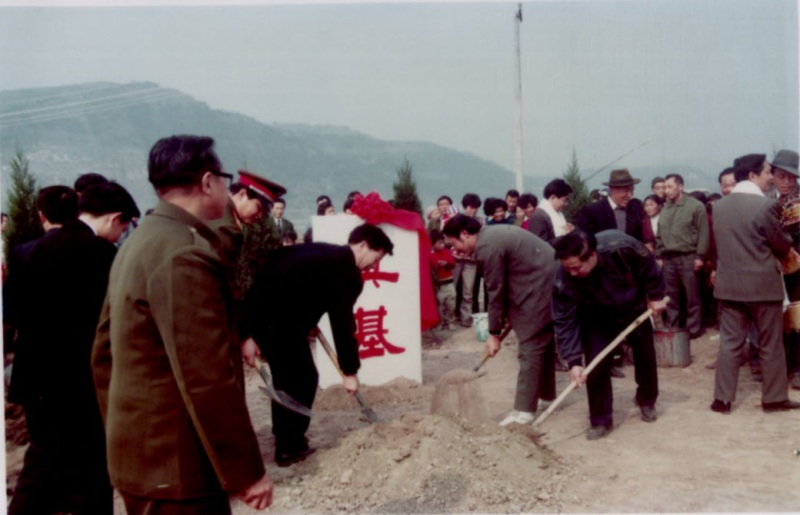
1992年,國營射洪鋰鹽廠成立,這也成為今年遂寧鋰電之都的起點。天齊鋰業供圖
把鏡頭拉到天齊鋰業安居基地中控室:產線平穩時,3個人管一整條線,113人的團隊守著年產2萬噸級產能。大屏上常年跳著一個數字——30ppb。這是碳酸鋰裡磁性異物的含量,國標限值是300ppb。天齊從2007年就自建攔截系統,把“國標”當起跑線而不是天花板。有人曾用一個比方:相當於10億粒大米裡隻允許混進30粒沙子,那根可能戳穿隔膜的“針”,被提前拔掉了。
同一組鏡頭裡還有隔牆配套的真實賬本。天齊成品庫大門正對四川裕能原料庫,一罐鋰鹽出廠不上高速,廠門對廠門倒罐,一年省下物流成本200多萬元﹔再往下,裕能粉料直供在建的四川相源圓柱電池項目,從鋰鹽到電芯20多道工序一天跑完。四川台“行走雙圈”欄目復盤:2026年1—8月,光天齊安居這一座廠,產值就沖到29.66億元、同比增33.48%,在行業周期波動中依然保持滿產運行——上游“面粉端”的韌性,不是PPT上的話術,是企業台賬裡的真數。
正是這樣的布局,是讓一座不產鋰礦的內陸城市,在整條鋰電長鏈裡拿到了“別人繞不開”的位置。不管下游是三元還是鐵鋰,是液態還是固態,只要電池還在造,就得來遂寧買“面粉”。隔牆配套進一步把這種確定性變成了護城河——不是招商文案抄來的,是十幾年聚鏈才壘出來的壁壘。
更關鍵的是,上游的工藝偏執還能轉化為下一代電池的門票。富臨新能源死磕草酸亞鐵路線七年,把高壓實磷酸鐵鋰打進寧德時代供應鏈﹔天齊又提前跑通50噸硫化鋰中試線,這是硫化物固態電解質的核心前驅體,樣品已送20多家下游企業驗証。
下游還在爭論全固態哪年量產,上游的面粉配方已經備好了。再加上西南唯一的碳酸鋰期貨交割庫、西部首個國家鋰電質檢中心,遂寧上游集群做大了之后,城市本身變成了行業基礎設施,有了定價和標准的溢出權。
固守上游的硬幣兩面
但上游佔優只是硬幣的一面。在另一面,是利潤被兩頭擠壓。
鋰價從高位崩落之后,上游毛利大幅收縮,而鋰鹽、正極材料項目普遍具有重資產、長周期的特點,盈利能力也受到行業周期波動的影響。在遂寧鋰電產業的布局中,電池材料環節佔鋰電產值八成以上,這種“前端過重”的結構,讓整座城市對資源周期高度敏感。
研發和銷售“兩頭在外”同樣是老問題。富臨新能源射洪基地80%客戶在省外﹔蜀礦環鋰把退役電池裡的有價金屬煉回去,但部分前驅體還要拉回沿海加工——遂寧賺的還是制造環節,稅收和高端崗位留在了這個鏈條之外。
與此同時,上游技術的迭代,也對企業的長期戰略定力提出了更高要求:天齊眉山50噸硫化鋰中試線於2025年動工,但全固態電池真正放量預計要到2027—2030年。在此期間,企業既需要保持前沿技術的持續投入,也需要應對現有鋰鹽產能面臨的行業周期波動
遂寧作為“128公裡”的城市發展天花板同樣真實——遂寧到成都、重慶各約128公裡,能接雙城配套訂單,但也永遠面臨虹吸:高端人才、總部功能、融資活動優先流向雙核,遂寧長期扮演“產業軀干”而不是“大腦”。
沒拿到最肥的肉,但避開了最卷的浪
如何看待目前遂寧的鋰電產業布局?遂寧確實沒有吃到鋰電最賺錢的部分,但也做好了最大的風險規避。
仔細看遂寧鋰電產業的布局,不是沒有落子下游。蜂巢能源遂寧基地規劃20GWh電芯、四川江淮做新能源輕卡、相源圓柱電池項目在建,但比起宜賓、常州的整車和聲量,遂寧的終端存在感確實弱一截。
但換一本賬算,這未必是壞事。鋰電下游的痛點是迭代快、毛利薄、訂單靠補貼和車型周期。一款車賣不動,一條Pack線就可能閑置。上游材料則不同:每一次技術切換——從液態到固態、從鐵鋰到鈉電、從乘用車到儲能——都要重新買鋰鹽、買正極、買電解液。遂寧不押某一款車爆不爆,隻押“只要電池還在造,電池材料就是穩穩拿在手裡。”
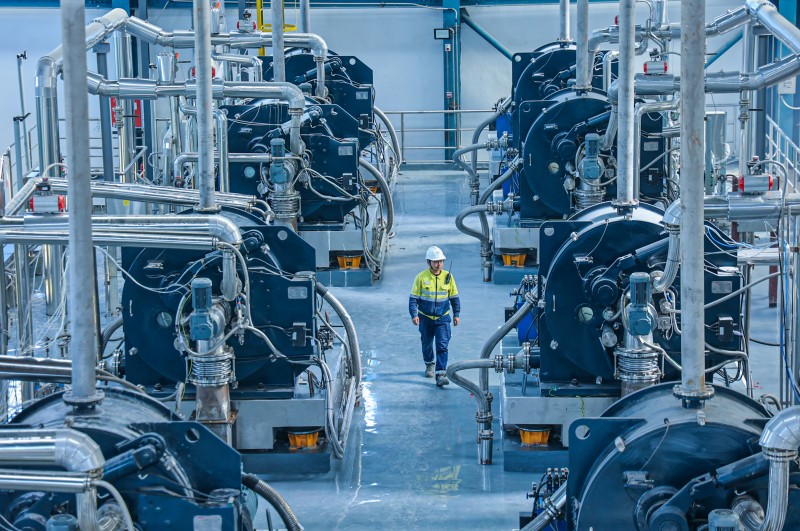
天氣鋰業在遂寧安居的新廠,已經在智能化上實現了大跨越。天齊鋰業供圖
建圈強鏈不是攤大餅。遂寧的補鏈動作很有分寸:缺什麼補什麼,但補的是“讓上游更強”的鏈節,不是為閉環而閉環。
2026年10月23日,同一天,安居區四川惠強新材濕法隔膜項目、船山區鵬程無限新型儲能電池項目同時啟動。惠強總投資20億元、8條濕法線+30條涂覆線、年設計濕法基膜約28億平方米,是遂寧鋰電主材最后一塊拼圖。
這是遂寧鋰電“四大主材”裡最后一塊本地化拼圖。隔膜補上后,遂寧的“鋰鹽—正極—隔膜—電芯”圈層才真正閉合。
另一邊,蜀礦環鋰10萬噸廢舊電池回收項目在射洪推進,這是四川首個全流程鋰電池綜合利用項目。回收的本質,是把退役電池裡的鋰重新煉回遂寧的鋰鹽爐裡——上游優勢由此再延長一個周期。
至於整車和品牌端,遂寧的選擇是“借圈”而不是“搶旗”。到成都、重慶各約128公裡,成渝要造車,遂寧就做隔牆配套倉﹔成渝要上儲能,遂寧就供鋰鹽和正極。2025年遂寧制造業約56%的產品供給成渝市場,鋰電每年給雙城配套接近200億元。不搶整車的風頭,但整車離不開它的原料。
穩坐釣魚台,坐的是上游那把椅子
回到開頭的問題:遂寧沒拿到鋰電利潤最厚的終端,算不算遺憾?從建圈強鏈五年實踐看,這更像是一次清醒的取舍。上游材料有資源壁壘、有化工准入壁壘、有十幾年工藝數據壁壘,后來者想復制一個射洪鋰電化工園區並不容易。下游終端有品牌壁壘、有渠道壁壘、有補貼周期壁壘,遂寧如果硬沖,大概率是在別人主場打消耗戰。
所以遂寧把籌碼繼續壓在上游:天齊往硫化鋰和固態電解質走,富臨往第五代高壓實正極走,裕能往超大產能走,惠強把隔膜補進來,蜀礦環鋰把回收接上。圈還是那個圈,但圓心始終是“鋰”這一個字。
涪江不語,鋰鹽生煙。一座不產鋰礦的城市,用三十年証明了一件事——在新能源這條長鏈裡,握住最上游的那一把面粉,比追著每一爐面包跑要穩得多。這也許是一個三線城市發展產業最優的選擇。
分享讓更多人看到 
 人民日報
 人民網+
 手機人民網
 領導留言板
 人民視頻
 人民智作
人民日報社概況 | 關於人民網 | 報社招聘 | 招聘英才 | 廣告服務 | 合作加盟 | 供稿服務 | 數據服務 | 網站聲明 | 網站律師 | 信息保護 | 聯系我們
人民日報違法和不良信息舉報電話:010-65363263 舉報郵箱:jubao@people.cn
人民網服務郵箱:kf@people.cn 違法和不良信息舉報電話:010-65363636 舉報郵箱:rmwjubao@people.cn
互聯網新聞信息服務許可証10120170001 | 增值電信業務經營許可証B1-20060139 | 廣播電視節目制作經營許可証(廣媒)字第172號
信息網絡傳播視聽節目許可証0104065 | 網絡文化經營許可証 京網文[2020]5494-1075號 | 網絡出版服務許可証(京)字121號 | 京ICP証000006號 | 京公網安備11000002000008號
人 民 網 股 份 有 限 公 司 版 權 所 有 ,未 經 書 面 授 權 禁 止 使 用
Copyright © 1997-2026 by www.people.com.cn. all rights reserved
-
評論

-
關注
微信微博快手
 第一時間為您推送權威資訊
 報道全球 傳播中國
 關注人民網,傳播正能量
